港美卡冷知识: 日常转账和常见使用误区汇总
最近,我看到不少人分享自己的港美银行账户经历:有人突然被关户,有人莫名进入风控或账户检视,还有人直到被扣费后,才发现自己一直误解了账户规则。今天就讲讲我使用港美卡8年以来的一些经验,纠正一些网络上常见的误区。
很多网络说法听起来很有道理,但往往把个别案例、银行内部政策和统一监管要求混在了一起。今天就结合自己的长期使用经验,聊聊其中最常见的10个误区。
SECTION 01
跨境汇款“出易回难”
我之前写过海外资金如何回流国内使用。内地银行并不是一概禁止境外资金通过 SWIFT 汇回,决定资金能否顺利入账的,是资金用途是否真实合规、来源是否清晰,以及能否提供银行需要的证明材料。
当境外汇入金额较大、频率异常,或与账户过去的使用习惯明显不同时,接到银行核实电话并不奇怪。银行常见的核实场景包括旅游剩余资金、工资或劳务收入、跨境贸易款、亲属赡家款等。
至于投资相关资金,都是法规上不能接受的。相反,在5W额度内把资金转出境外,反而会管的相对比较宽松,尤其是跨境支付通上线后,但也不是说就能毫无限制的转出。比如跨境支付通如果一个月内高频转出,同样会被银行限制。
SECTION 02
香港和美国的境内转账并非都免费
很多人知道香港的转数快 FPS,但 FPS 只支持港币和人民币,特点是跨行、实时、全年无休。美元、欧元、日元等其他币种,通常需要走银行内部转账、CHATS 或其他清算渠道,是否收费、何时到账,要看具体银行、账户等级和操作渠道。
现在不少香港银行会对个人网银发起的美元 CHATS 转账提供手续费减免,但不能直接概括成“香港美元转账全部免费”。即使手续费为零,到账时间也可能比港币 FPS 更长。
美国的情况更复杂些,常见渠道至少包括:
Zelle:更适合熟人之间的小额免费实时转账;
Bill Pay:常用于向个人或机构付款,通常免费,但不保证实时;
ACH:可用于银行账户之间、个人与机构之间的批量或普通转账,速度与收费取决于银行和服务类型;
Wire Transfer:适合时效要求较高或大额的转账,但普通等级账户一般都会收手续费。
另外,美国多数银行的个人账户只有美元账户,不像香港一样提供多币种账户,所以你几乎无法在美国账户内做换汇操作。
SECTION 03
港美账户不允许非同名转账?
这是一个很常见的误区。
亲属、朋友之间偶发且用途清晰的正常往来,并不会因为“非同名”三个字就自动变成违规交易。真正容易触发银行关注的,是高频、大额、短时间进出、长期与大量不同对手方互转,或者账户表现得像在替别人归集和中转资金。
银行关心的不是对方和你是否同名,而是交易是否与账户用途、客户背景和资金来源相匹配。
但即使只是亲友之间的转账,银行也可能询问双方关系、交易原因,并要求提供聊天记录、合同、收据或亲属关系等证明。这本身不等于账户“要挂了”,而是银行履行反洗钱和客户尽职调查职责的一部分,这些都是很正常的现象。
SECTION 04
港美账户通常不会展示入账方账号
不少香港和美国的转账渠道,在收款记录中只会显示付款人的英文或拼音名称,未必展示账号。有些支付通道甚至连姓名也不显示。这点和国内区别很大,我们无论是转出还是转入,都能看到双方完整的姓名和银行账号。
这一点也意味着,如果你收到一笔来路不明的钱,是不可能原路退回去给对方的。遇到陌生入账,先联系银行核实处理;不要仅凭陌生人提供的新账号自行转回。
SECTION 05
香港ATM存款一般只要输入账号
很多香港银行的存款机支持无卡存款:输入银行卡号或账户号码,就可以把现金存入指定账户,不一定要求插入实体卡,也不会核实存款人身份。
而像美国和内地,对无卡存款的管制都比较严格,现在基本上都会有身份校验的环节。但是香港ATM的每日存款都会有不同程度的日限额,而且不是每家银行的ATM都支持人民币现金存款。
SECTION 06
账户突然被风控或检视是为什么?
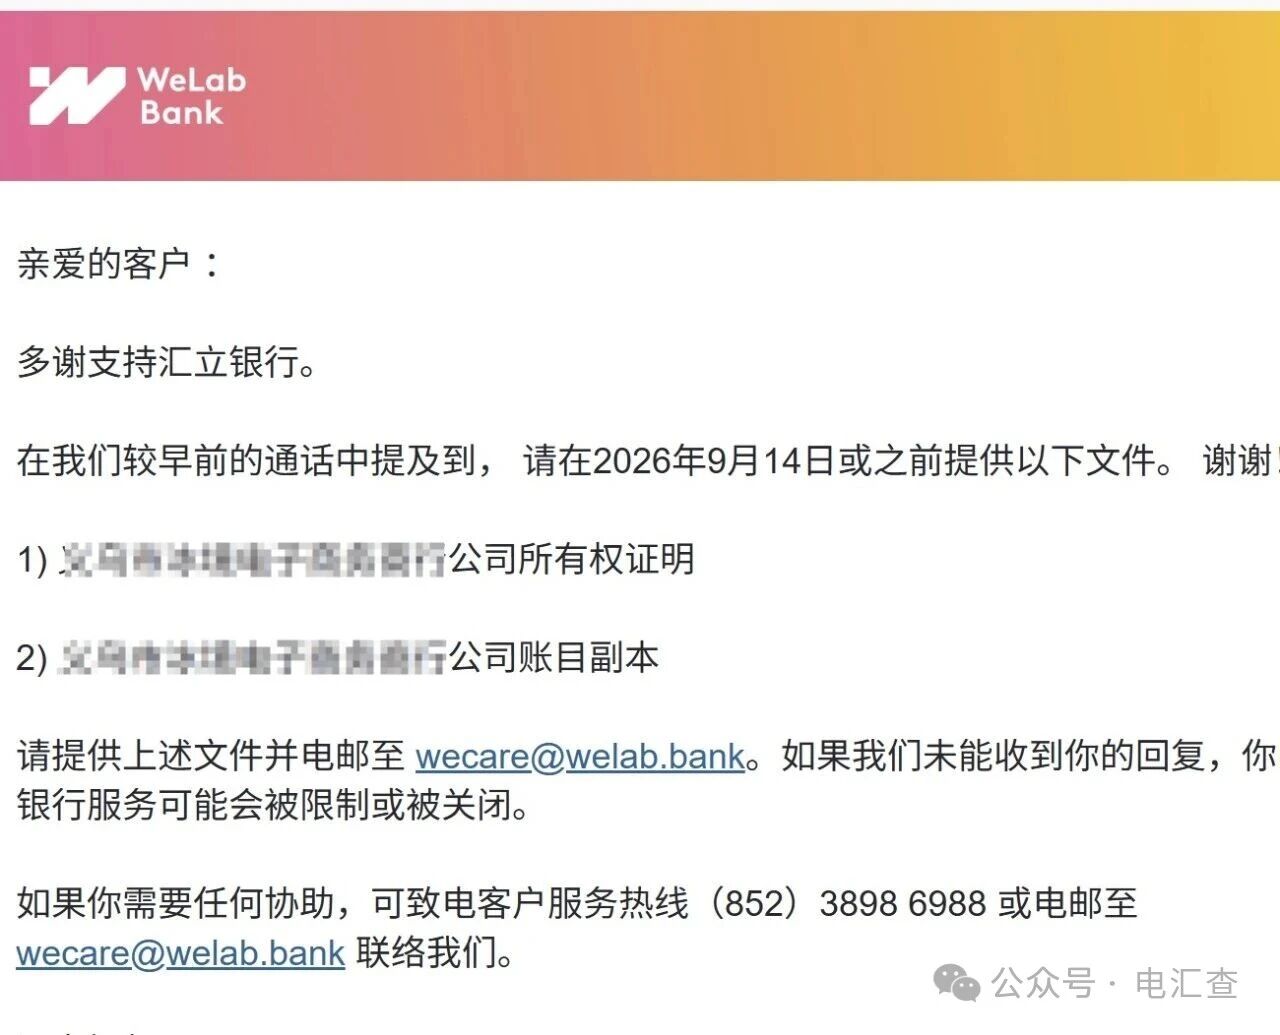
银行的 KYC 复核既可能按周期进行,也可能由资料到期、职业或收入变化、交易地区变化、对手方异常、长期休眠后突然活跃等因素触发。账户余额很少,甚至很长时间没有使用,也不能保证永远不会被重新审核。
开户时填写的职业、收入、住址和资产情况都会随时间变化,银行有责任定期更新客户资料。收到检视通知时,第一反应不是“是不是要关户”,而是先看银行要求提供什么。
及时回复、前后一致、材料能够解释资金来源和账户用途,不要去猜测“是哪笔交易触发风控”。
SECTION 07
汇丰和恒生同时开户容易被关户?
汇丰与恒生虽然属于同一集团,但它们是独立运营的银行,并没有公开规则说明“同时开户”本身就是高风险行为。集团内部可能依法依规共享反洗钱、欺诈防范或客户风险相关信息,但这与“同时持有就会一起被关”完全是两回事。
网上常说的“杀全家”,往往来自个别严重风险事件被外推成普遍规律。某一账户出现重大合规问题后,关联机构进行独立审查并不奇怪;但这不能反过来证明正常持有两家账户会增加关户概率。
正常使用、资料一致,没必要因为两家同属一个集团就担心关户。
SECTION 08
同一家银行的信用卡额度互相独立
香港和美国不少信用卡会为每张卡分别独立分配额度,这与中国内地常见的同一银行多卡共享额度体验不同。
但“每张卡显示独立额度”,不代表银行会无限叠加授信。发卡行仍会管理客户在本行的总信用风险敞口。申请新卡时,可能会要求从旧卡调拨或者拆分额度。
SECTION 09
港美信用卡一般没有还款宽限期
国内信用卡在法规下一般都会提供3天的还款宽限期,但是港美信用卡通常没有这个机制,超时一秒钟都会算作逾期,会产生逾期利息和费用,但这个费用不是实时显示。不过多数短暂的逾期费用都可以找人工客服申请豁免,而且香港美国对这种小额短暂的逾期没有那么敏感,一般不会影响你申请其他信用卡。
SECTION 10
信用卡返现需要通过别的途径消费掉
虽然大家都知道香港信用卡提供的返现比例通常很吸引人,但是有个不得忽视的问题就是,港卡提供的返现一般都不直接抵扣账单现金,即使抵扣也是抵扣港币账单,在内地的人民币消费账单通常无法直接抵扣。所以很多返现是需要你自己另外想办法走港币通道花掉的。还有一类里程返现则需要你自己有合适的使用渠道。
最重要的不是宣传的返现比例,而是你最终能够兑现的价值。
SECTION 11
结语
这两年,离岸账户和港美信用卡的热度明显上升。与七八年前相比,现在很多是想开都开不到,以前是求你开都不想开。但随着客户数量增加、监管要求变化,都会让开户政策和福利不断收紧。
只要交易真实、解释一致、材料完整,收到银行询问时正常配合即可。境外账户不是一张永远不会被检查的“自由通行证”,也不是随时可能无故消失的危险工具。想了解更多港美卡的信息,欢迎使用我自研的小程序电汇查
它只是一个金融工具。越了解规则,越能把它用得稳定、长久。
说明:本文基于个人长期使用经验整理,不构成法律、税务、外汇或开户建议。各银行的费用、审核与账户规则可能随地区、客户身份、账户等级和时间调整,请以银行最新条款及监管要求为准。
— END —