全球 AMEX 大比拼: 为什么人人都想开美版运通卡
全球各地都有 American Express,但真正被玩家反复讨论的,往往还是美国版运通,也是 ITIN 云居民无法绕开的一家卡组织。它的优势不只来自某一张卡,而是从入门路径、商旅权益、积分体系和全球消费能力共同构成的一整套生态。
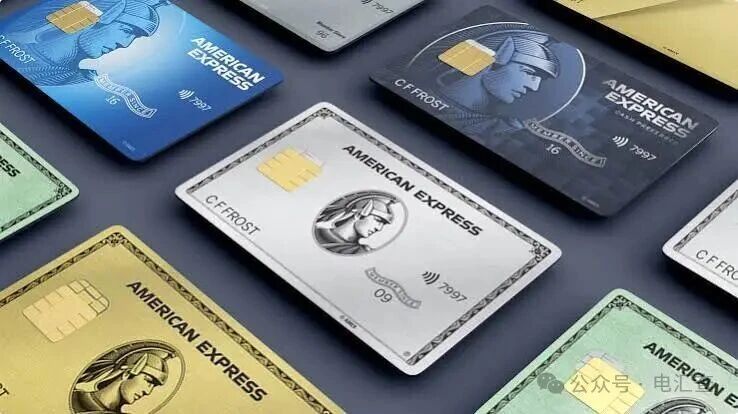
美版 AMEX 真正特别的地方,是把高端旅行卡、酒店联名卡、商务卡和 Membership Rewards(MR)放在同一个高度成熟的体系里。
美版竞争力不在于某一张卡,而是美国 AMEX 背后的整套产品生态。
SECTION 01
对中国云居民友好的入门路径
AMEX 的特殊之处在于 Global Card Relationship:原本已是其他境外国家或地区 (如香港) 的运通客户,可以让 AMEX 参考既有账户通过 GT (Global Transfer) 开立美版的运通信用卡。
而对于已经具备 ITIN、美国手机号、美国私人地址以及一定美国信用记录的中国云居民用户,通常也能更容易申请到合适的高端运通信用卡,因为申请美区信用卡时通常不会直接查询你在中国的实际收入情况。以白金卡来举例,中国内地版的百夫长运通白金卡很难在没有大几十万年收入的情况下获批。
SECTION 02
美版 AMEX 的卡种类丰富
美版 AMEX 的产品分类很清晰明了。比如下面四张卡足以概括它的核心逻辑,这里只保留最值得关注的定位。
个人 Platinum|综合旅行
年费 $895,核心权益是机票与酒店积分、贵宾室、酒店会籍及 FHR 等旅行权益;大量报销额度偏美国本地场景,但免货币转换费让它仍具备全球使用价值。
Hilton Aspire|希尔顿玩家
年费 $550,直接提供希尔顿钻石会籍,并配有度假酒店额度、航空额度和年度免房券;核心权益可以在全球希尔顿体系使用,同样免货币转换费。
Marriott Brilliant|万豪“大聪明”
年费 $650,主打万豪白金会籍、最高 85,000 分等级的年度免房券及 25 个定级房晚;每月餐饮额度适用于全球餐厅,满血PP卡,也同样免货币转换费。
Business Platinum|商业白金
年费 $895,在同样免货转之外加入商务消费积分、35% Points Back,以及 ChatGPT、FHR 等报销额度;甚至近期还有高达 300K 的开卡奖励。
SECTION 03
最具竞争力的资产是 MR
Aspire 和 Brilliant 分别积累希尔顿、万豪积分,个人 Platinum 与 Business Platinum 则属于 MR 主体系。美国 MR 的价值不在于账面数字,而在于航空伙伴丰富,不少航司采用接近 1 MR 兑换 1 里程或积分的比例,并且会不定期提供转点加赠。
负责日常积累的 Gold 也很关键:全球餐厅消费可获得 4X MR,连门槛最低的Green (已改名为Classic Green) 也能有 3X, 且均不收货币转换费。于是整个体系形成明确分工:Platinum 管旅行,Gold / Green 管 MR积分,Aspire 管希尔顿,Brilliant 管万豪,Business Platinum 管商业报销。
SECTION 04
免货币转换费更显优势
横向比较时,这一项尤其突出:英国 AMEX 的非英镑货币转换费全系列为 2.99%,日本 AMEX 全系列为 3.5%,澳大利亚自今年 5 月起也提高到 3.5%。几乎没有其他海外版本的 AMEX 能够提供 0 货转这项权益。
而前面提到的美版 AMEX 白金、Aspire、Brilliant 和 商业白金,以及其他大多数美版运通卡都是不收货币转换费的。这对于需要跨国、跨币种消费的人,尤其是中国居民,比一项只能在美国使用的本地报销额度更实在。
SECTION 05
玩不了美国,香港 Explorer 是平替
对于符合香港申请资格的玩家,未必需要直接选择年费 HK$9,500 的香港版 Platinum。港版 Explorer 名义年费 HK$2,200,新户可享首年年费豁免;甚至以后每年都可以尝试电话向客服申请减免 (本人实测,但非明文规定)。
登记相关奖励计划后,符合条件的外币 (含RMB) 消费最高可达 HK$1=10.75 MR,官方折算低至 HK$1.68=1 里程;香港本地消费可低至 HK$3=1 里程,并有每年最高 12 次指定 Plaza Premium Lounge 使用次数。而且对于大湾区尤其是深圳玩家而言,经常往来港深之间消费更能凸显优势。
只不过遗憾的是,自 2025 年起,香港 AMEX 已经停止向中国内地居民发卡。目前只有具备香港身份 (HKID) 的用户能够申请,本人持有的 Explorer 和 Essensial 均为当时的末班车,并一直存活至今。
如果你持有美版卡,它还支持将MR积分转移至美版,以获得近2倍的里程兑换效益
SECTION 06
英、日、澳版更像本地生活卡
英国 Platinum 的贵宾室、餐饮和旅行保险不错,日本 AMEX 的酒店、免费住宿与ANA SFC 系列也有特色,澳洲版本则偏重本地旅行和餐饮额度。但它们的货币转换费削弱了全球使用的价值,更像服务当地生活方式的高端卡。
SECTION 07
想上“黑金卡”,国内民生更具性价比
中国内地运通卡由境内银行发行,本身并不属于美国原生的 MR 体系。众所周知国内的运通卡常被戏称“阉割版”,但民生的百夫长黑金卡反而是一个值得单独观察的例外。其主卡年费为 36,000 元,首张附属卡还有免年费政策,人民币黑金主卡每年还可获得 18,000“非凡礼遇”积点。而且民生不定期还会有活动,比如 600W 人民币买 3-6 个月的定存即可免除第一年的年费 (近期无)。
3.6 万当然不算便宜,不过如果去和美版的 Centurion (黑金) 对比,美版公开协议所列费用为 $10,000 入会费再额外加 $5,000 年费,而且还要采用邀请制。因此,对只想以相对较低成本进入 Centurion 黑金层级的玩家,国内民生版本反而有其特殊优势。
SECTION 08
小结
虽然美版 AMEX 并非在每个单项上都第一,但它强在把权益、MR、航空、酒店和免货币转换费组合进一套可以长期搭配的生态体系, 对很多没有高收入和存款的中国云居民用户来说,确实是很难替代一个系列。
当消费开始跨地区、跨币种、跨航司和酒店集团后,这种体系化优势才会真正显现。选卡时也不必照搬官网标称价值,先判断自己能否使用各项报销额度、是否常住酒店、是否有稳定的 MR 兑换渠道,再看年费是否能回本。
还有一点不得不提的是,部分境外的商户因为运通收取较高的手续费,可能会对运通卡支付单独提高手续费进而转嫁给消费者,所以:
真正适合自己的卡,不是权益表最长的那张,而是能在日常生活中稳定兑现价值的那张。
说明:本文按原稿信息整理并压缩,不构成信用卡申请、税务或财务建议。年费、奖励、兑换比例及申请条件可能调整,请以发卡机构最新条款为准。
— END —