从玩卡到投资: 为你拆解美股三大卡组织的基本面
提到全球银行卡组织,Visa、Mastercard 和 American Express 几乎是绕不开的三个名字。
对于普通消费者来说,它们看起来似乎做着同一件事:提供一张可以在全球刷卡的银行卡。
但如果从投资者的角度观察,会发现三家公司实际上代表了两种完全不同的商业模式。
Visa 和 Mastercard 更像遍布全球的“支付高速公路”,自己通常并不承担消费者的信用风险;American Express 则不仅修路,还自己发卡、放贷、经营会员体系,并试图牢牢掌握最有价值的一批高消费用户。
这也决定了三家公司不同的盈利能力、估值水平、股价性格以及未来增长路径。
而最近几年,中国市场的变化,又让这三家公司之间的竞争出现了新的变量。
SECTION 01
Visa 和万事达:可能是世界上最好的“收费站”生意之一
截至 2026 年中,两家公司过去 12 个月的成绩单大致是这样:
Visa:收入约 444.9 亿美元,净利润约 224 亿美元,营业利润率约 66.9%,净利润率超过 50%
Mastercard:收入约 350.8 亿美元,净利润约 162.6 亿美元,营业利润率约 59.9%,净利润率约 46.3%
换句话说,Visa 每赚进 1 美元收入,最终能够留下超过 0.5 美元净利润。
数据来源:StockAnalysis.com
【此处插入图表:V / MA / AXP 过去 12 个月收入、净利润与利润率对比】
这种盈利能力在全球大型上市公司里都非常罕见。
原因就在于它们并不是传统意义上的银行。
消费者刷 Visa 信用卡之后,如果最终还不上钱,承担坏账风险的通常是发卡银行,而不是 Visa。
Visa 和 Mastercard 负责的是授权、清算、支付网络、跨境交易、数据、安全以及越来越多的增值服务。
所以它们本质上更像:
全球金融体系里的高速公路收费站。
支付规模越来越大,但增加一笔交易并不需要同比例增加员工、资本和固定资产,于是收入增长能够大量转化成利润。
这就是为什么 Visa 和 Mastercard 长期能获得远高于传统银行的估值。
SECTION 02
Visa 和 Mastercard 之间,我更偏向 MA 的成长性、V 的确定性
两家公司商业模式高度相似,但投资属性仍然略有区别。
Visa 最大的优势是规模和稳定性。它拥有更大的收入和利润体量、更高的利润率,而且长期经营确定性极强。
Mastercard 则稍微偏向 Growth。
MA:过去 12 个月营收增长约 16%,EPS 增长约 22.6%
Visa:同期营收增长约 14.4%,EPS 增长约 14.7%
数据截至 2026 年中,来源:StockAnalysis.com
所以如果把两家公司人格化:
Visa 更像 Quality
Mastercard 则更像 Quality Growth
有意思的是,市场并没有给 MA 一个远高于 V 的估值,这也是为什么如果只让我从当前价格选一个长期增长标的,我会略微偏向 Mastercard。
但这种差距并没有大到让我认为 V 明显落后。
如果投资目标是“十年之后大概率还在稳定赚钱”,Visa 甚至可能是三家公司里最让人安心的一家。
SECTION 03
美国运通其实不应该只被当成“第三大卡组织”
American Express 是三家公司里最容易被误解的。
如果只看全球受理范围,很多人会认为运通只是一个规模小于 Visa 和 Mastercard 的卡组织。但 AXP 真正的商业价值,并不完全来自支付网络。
它真正经营的是:
支付网络 + 发卡 + 消费信贷 + 高端会员 + 商户关系 + 旅行与生活方式权益。
截至 2026 年中,AXP 过去 12 个月收入约 709 亿美元,净利润约 113 亿美元,EPS 同比增长约 15.8%。
数据来源:StockAnalysis.com
它的利润率显然远低于 Visa 和 Mastercard,但这里不能简单比较。因为 AXP 自己向消费者提供信用,需要承担坏账和融资成本。
这让它不像一个纯支付科技公司,而更像:
一家拥有自有支付网络的高端消费金融集团。
但也正是这种模式,让 AXP 获得了 V 和 MA 很难复制的能力——它和用户之间的关系要深得多。
对于 Visa 而言,一个用户今天刷招商银行 Visa,明天也可以刷另一家银行的 Mastercard。Visa 掌握的是“交易”。
而 American Express 试图掌握的是“客户”。
Membership Rewards 积分、Centurion Lounge、Fine Hotels + Resorts、餐饮权益、航空权益、白金卡、黑金卡等体系,本质上都在增强一种东西:会员身份。
AXP 甚至越来越像一家“高端消费会员公司”,而不仅仅是一家信用卡公司。
这种模式形成了一套很特殊的循环:
高收入用户
→ 更高消费金额
→ 商户愿意支付更高费率
→ 运通投入更多权益
→ 卡片更有吸引力
→ 吸引更多高价值用户
这也是 AXP 最重要的护城河。
2025 年,美国运通新增了 1250 万张自营卡,其中超过 70% 的新账户来自付年费产品;千禧一代和 Z 世代已经占全球新消费卡客户约 65%。公司国际业务消费金额按固定汇率增长 13%,美国以外业务的消费规模相比三年前已经扩大约 50%。
数据来源:American Express
所以“年轻人会不会不再使用 American Express”,目前至少从数据上看,并没有发生。
恰恰相反,AXP 正在把年轻高收入人群变成下一代核心客户。
SECTION 04
中国市场,可能是三家公司差异最大的地方
如果只观察美国市场,Visa 和 Mastercard 的商业模式几乎像双胞胎。
但到了中国,三家公司的处境完全不同。
01 · American Express:最早拿到入场券,却选择走高端路线
2020 年,美国运通与连连数字科技组建的连通公司取得银行卡清算业务许可证,美国运通由此成为第一家真正进入中国境内人民币银行卡清算市场的国际卡组织。
之后它陆续推出人民币信用卡,甚至在 2021 年推出人民币借记卡。到 2023 年,连通已经联合 20 多家国内银行推出超过 100 款美国运通人民币信用卡和借记卡产品。
来源:美国运通
但运通有意思的地方在于:它并没有试图在中国复制银联。
它没有把重点放在“让所有人都拥有一张 American Express”,而是继续强调白金卡、黑金卡、高端餐饮、酒店、旅行和生活方式。
2026 年,美国运通在上海虹桥机场落地中国内地首家美国运通贵宾室;同年又升级中国人民币百夫长白金卡,目前其中国精选餐厅权益已经覆盖 10 个城市、180 多家米其林、黑珍珠等餐厅。
来源:美国运通
这条路线非常符合 AXP 全球策略:
不是追求最多的卡,而是争夺最值钱的用户。
如果中国未来继续扩大高收入消费群体、国际旅行和高端消费市场,AXP 在中国的机会可能并不需要建立在“大规模抢银联份额”之上。
它只需要抓住其中最有消费能力的一部分用户,就有可能形成非常好的经济模型。
02 · Mastercard:中国业务正在明显提速
Mastercard 走的路线和运通不同。
万事网联于 2023 年取得银行卡清算业务许可证,并于 2024 年正式开业。到 2026 年 5 月,开业仅两年,万事网联已经与合作伙伴推出超过 270 款中国万事达卡产品,覆盖信用卡、借记卡和不同消费客群;中国发行的 Mastercard 可以在境内使用,同时连接全球超过 1.6 亿家商户。
来源:万事网联
这就是最近国内出现一个很明显现象的原因:很多银行新发行的“境外卡组织人民币借记卡”,几乎都是 Mastercard。
它正在尝试把 Mastercard 从过去中国消费者印象中的“出国才用的卡”,变成:
“国内可以刷、国外也可以刷的一张日常银行卡”。
甚至 2026 年,中国大陆发行的 Mastercard 又正式支持 Apple Pay 跨境支付。除此之外,Mastercard Move 还在扩大中国的跨境汇款、账户转账以及企业支付能力,2026 年又与上海银行合作打通更多双向跨境资金流场景。
来源:万事网联、Mastercard
所以如果让我评价中国市场的“新增量”,目前我反而最看好 Mastercard。
因为它正在真正尝试建立一套覆盖大众银行卡、跨境支付和资金流通的完整生态。
03 · Visa:全球最强,却在中国出现了一个特殊的落差
Visa 反而是三家公司里中国市场位置最特殊的一家。
它依然拥有极强的全球品牌、庞大的中国存量持卡人,而且 2026 年已经支持中国大陆发行的 Visa 卡绑定 Apple Pay 进行境外支付。同时,Visa 在中国入境支付、境外游客来华受理以及跨境资金网络方面仍然非常活跃。
来源:Visa 中国
但截至目前,它还没有形成像万事网联或者连通那样的中国境内人民币银行卡清算体系。
这意味着中国消费者看到的 Visa 依然更多集中在:境外消费、跨境支付、外币卡以及存量双标卡。
这形成了一种非常有意思的错位:
全球市场:Visa > Mastercard > American Express,大致符合网络规模认知
中国人民币单标卡业务:Mastercard 和 American Express 反而已经走在 Visa 前面
这并不会短期动摇 Visa 全球基本面,但中国毕竟是巨大的银行卡和消费市场,因此 Visa 未来能否进一步打开人民币支付市场,是值得长期投资者持续关注的变量。
SECTION 05
长期股价表现,又给出了另一种答案
公司质量并不等于股票收益率。
截至 2026 年 9 月 14 日,三家公司的总回报:
过去一年:Visa 约 +11.6%,Mastercard 约 -0.9%,American Express 约 +1.2%
过去五年:Visa 约 +74.8%,Mastercard 约 +71.1%,American Express 约 +118.4%
过去十年:Visa 约 +394%,Mastercard 约 +517%,AXP 约 +493%
数据来源:财经图表
【此处插入图表:V / MA / AXP 1 年、5 年、10 年总回报对比】
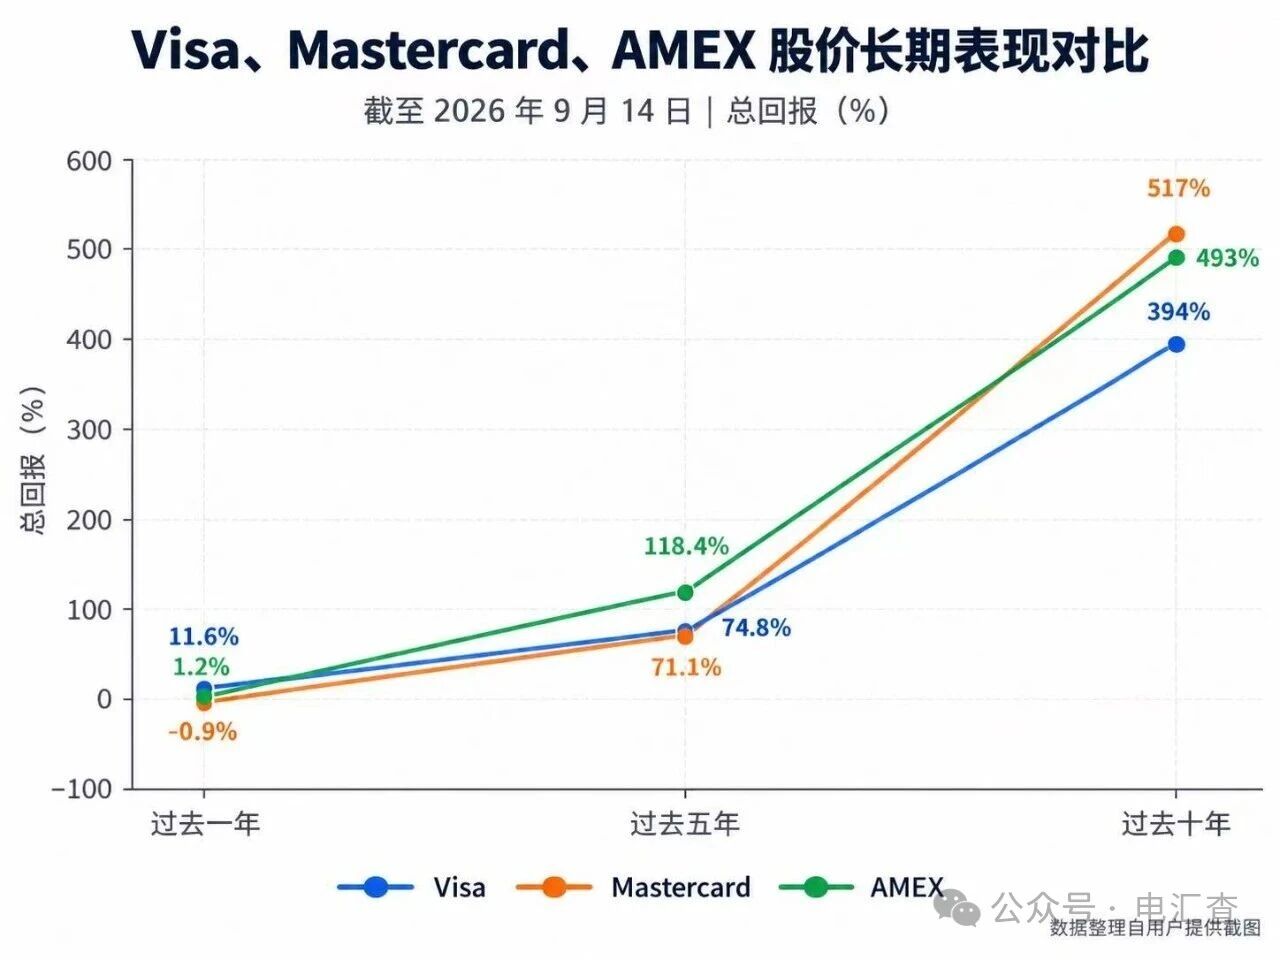
这组数字非常值得思考。
AXP 的商业模式没有 Visa 和 Mastercard 那么“纯”,它承担信用风险、周期风险,利润率也明显更低。但只要买入估值足够合理,最终投资回报完全可能超过那些“更优秀”的公司。
这也是投资中最容易被忽略的一点:
好公司和好股票不是完全相同的概念。
SECTION 06
期权市场又如何给它们定价?
如果只是简单看 30 日 ATM IV,目前大约是:
Visa 19%
Mastercard 20%
American Express 24%
AXP 最高,MA 其次,V 最低。这和基本面风险结构非常吻合:Visa 最稳定,AXP 承担消费信贷风险,因此波动更大。
但目前 AXP 的 IV 只处于过去一年约 31% 分位,IV Rank 约 9%,并不属于历史意义上的昂贵状态。
数据来源:Options Skew
所以如果做 1—6 个月方向性期权,我反而更关注 AXP 和 MA。
不过对于长期投资而言,期权 IV 只是辅助指标,而不是核心逻辑。
SECTION 07
如果让我最终给三家公司排序
如果目标是 5—10 年以上长期正股投资:
Mastercard ≳ Visa > American Express
MA 胜在增长和中国等新增量
Visa 胜在极致稳定和最高商业模式质量
AXP 则胜在估值和高端会员生态,但必须接受更大的周期风险
如果目标变成“哪家公司最适合长期安心持有”,我会改成:
Visa > Mastercard > American Express
而如果问我哪家公司最容易出现被市场低估的机会,我反而会选择:American Express。
因为 Visa 和 Mastercard 的优秀几乎是所有投资者都知道的事实。真正的问题往往不是“Visa 是不是一家伟大的公司?”,而是:
市场已经为这份伟大收取了多少价格?
同样,AXP 真正值得研究的也不是它能不能成为第二个 Visa,而是:一家拥有支付网络、银行牌照、高端客户群和强会员体系的公司,在 20 倍左右甚至更低估值时,市场究竟低估了多少东西?
至于中国市场,则给这个三家公司竞争格局增加了一个很特别的变量:
Visa 拥有最强的全球网络
Mastercard 正在积极搭建中国本土人民币支付生态
American Express 则试图锁定中国最有价值的一批高端消费者
三家公司看起来都在做“银行卡”,但实际上,它们正在走三条越来越不同的路。
而对于长期投资者来说,这种差异,可能比单纯比较谁的卡片发行量更多,更值得关注。
【此处插入小程序跳转卡片:电汇查】
本文数据截至 2026 年 9 月中旬,仅用于公司和投资逻辑研究,不构成投资建议。
— END —