浅谈 CEG 和 VST: 美股核电板块可能到了性价比不错的位置
我最近一年重仓的板块基本都是Biotech,而与此同时,美股的核电板块也经历了一轮非常明显的降温。最近一周有一个我一直比较看好的核电龙头有了一些新动向,所以今天重新研究了一下核电板块。
CEG、VST、TLN这些在25年因为“AI缺电”而大涨的公司,从26年初纷纷从高点经历了 30% 以上的回撤。大家不得不开始怀疑:核电是不是被AI概念炒过头了?
不过看最近新出的几个消息,我反而认为核电这条线应该没有结束。最关键的变化是,市场正在从最初的“AI缺电”这个叙事方向,进入第二阶段:
电力需求能不能转化成长期合同、现金流和真实利润?
从这个角度看,最值得关注的还是两家公司:Constellation Energy(CEG)和 Vistra(VST)。如果一切顺利,2027年或许会成为核电板块一个值得重点观察的时间窗口。
SECTION 01
CEG 在核电股里相对稳健
如果只看核电资产本身,CEG基本上是质量最高的美国核电公司。
它最大的优势不是“核电概念”,而是已经拥有大量正在运行、已经并网、拿到牌照的核电资产。
美国今天缺的并不是一张“未来可以建设核电站”的PPT,而是能够立刻向电网稳定输送24小时电力的资产。新建一座大型核电站可能需要十年以上,但CEG现有的核电机组已经摆在那里。换句话说,时间本身就是CEG的护城河。
此外,核电还有一个天然优势:容量因子极高,可以24×7稳定运行。对于传统居民用电,这可能只是稳定;但对于需要全年无休运行的数据中心,这种电力价值明显高很多。
这也是为什么过去两年微软、亚马逊、Meta等科技公司不断尝试通过长期合同来锁定核电。
9月底,CEG与亚马逊签署了一份长达20年的协议,涉及Calvert Cliffs核电站690MW电力,其中包括约190MW新增扩容,并支持超过30亿美元的基础设施投资。新增容量预计2030—2032年逐渐上线。
而昨晚又有新消息称,Google正在与CEG签署一份价值10亿美元起步的长期核电采购合同,当然目前具体容量和电站还没有披露,最快可能本周正式公布。。
单独看一个合同不会立刻改变CEG的利润。但真正重要的是从微软、亚马逊、Meta,现在又可能加入Google。
这意味着科技巨头直接与核电运营商签长期合同,可能不再是一次性事件,而正在形成一种新的商业模式。CEG的价值不再是“有核电站”,而正在逐渐变成:
大型科技公司购买长期稳定电力时,最优先考虑的平台之一。
SECTION 02
CEG 的护城河不只是核电站
CEG还有另一个容易被低估的优势:客户渠道。
公司目前服务约250万个客户,并自称美国财富100强企业中约80%都是其客户。
这意味着当大企业希望购买几百MW甚至GW级长期电力时,CEG不是一家需要重新寻找客户的“核电开发商”,而是已经拥有成熟企业能源销售体系的巨型平台。
而收购Calpine之后,它又加入了大量天然气发电资产。这一点看起来似乎降低了“纯核电属性”,但从经营角度反而增加了稳定性:
核电负责低成本、长期、稳定的基荷;天然气负责灵活调峰。
对于AI时代越来越复杂的电力需求,这种组合实际上可能比纯核电更加实用。
先看2026年Q2的财报表现:
CEG调整后每股收益达到2.55美元,高于去年同期1.91美元,公司同时把全年调整后EPS指引提高到11.50—12.50美元,并新增了920MW、期限15—20年的长期清洁电力PPA。
电汇查
CEG从高位 $410 出现的大幅回撤,我更倾向于认为是估值压缩,而不是基本面变坏。它的问题主要是去年市场给的估值太高,以及监管、并网和项目兑现速度可能比投资者最乐观的预期慢。但这不能等价于“核电需求不存在”。
SECTION 03
VST 没那么纯但赔率更高
如果CEG是最稳健、护城河最深的核电资产,那么VST则是目前我认为估值与基本面结合最舒服的一个公司。
VST同样拥有规模可观的核电资产,但同时还有天然气、电力零售等业务。所以它不算是纯粹的核电股。而问题在于市场给它的估值也明显低于CEG。
它现在面对的AI电力机会,其实并没有比CEG差很多。
今年第二季度,VST实现17.67亿美元调整后EBITDA,公司维持2026年68亿—76亿美元EBITDA以及39.25亿—47.25亿美元自由现金流指引。
截至8月,公司已经锁定约:
2026年:100%预计发电量
2027年:94%
2028年:72%
同时公司给出的2027年EBITDA机会中点区间为74亿—78亿美元,而且还没有计算部分Meta长期PPA以及待完成收购可能带来的增量贡献。
这意味着VST的2027年盈利可见度已经相当高。
10月5日,美国能源部又给VST最高42亿美元条件性贷款承诺,用于其宾夕法尼亚和俄亥俄核电资产的扩容和现代化。
这件事很值得重视,因为核电行业正在出现一种新的资本循环:
科技巨头签长期PPA
→ 政府提供低成本融资
→ 电力公司对现有核电站扩容、延寿
→ 增加新的稳定电力
→ 再满足数据中心需求。
过去市场担心核电最大的问题是资本开支太高,现在越来越多成本开始由政府 + 科技企业 + 电力公司共同承担。这实际上是在降低核电投资回报的不确定性。
如果说CEG的溢价来自“稀缺性和护城河”,那么VST最大的吸引力就是,它拥有优质核电资产和AI电力合同的同时,估值明显更具吸引力。
所以可以把两者理解成:CEG更适合核心仓位,VST更适合追求风险收益比。
SECTION 04
其他核电股的看法
如果要继续扩展核电组合,我认为不能把所有公司简单放在一起比较。
TLN(Talen)可以理解成CEG/VST的高Beta版本。
它拥有Susquehanna核电资产,并深度受益于PJM容量价格和亚马逊数据中心需求。公司2026年已经把调整后自由现金流指引提高到12亿—13.5亿美元。
优点是市值更小、弹性更大;缺点则是资产集中度和杠杆都明显更高。
BWXT则更接近“核电卖铲子”。
如果未来美国真的开始大规模建设、延寿和扩容核电站,那么无论最后是哪一家运营商胜出,核反应堆设备、组件、军用核动力以及相关制造能力都会受益。
CCJ更像是“铀+Westinghouse”的全球核电复兴标的。
而LEU押注的是美国本土浓缩铀以及HALEU供应链。
至于OKLO、SMR这类先进核反应堆公司,更适合作为高Beta卫星仓,不适合用来代替CEG/VST成为核心。因为前者的估值依赖的是未来能不能建出来;CEG和VST赚的是今天已经在发的电。两者风险系数差别很大。
SECTION 05
为什么2027年上半年值得关注?
如果只是因为“AI缺电”,并不足以判断2027年一定有核电行情。
真正让我觉得这个时间窗口值得关注的,是几条独立证据正在同时出现。
第一,美国确实越来越缺电
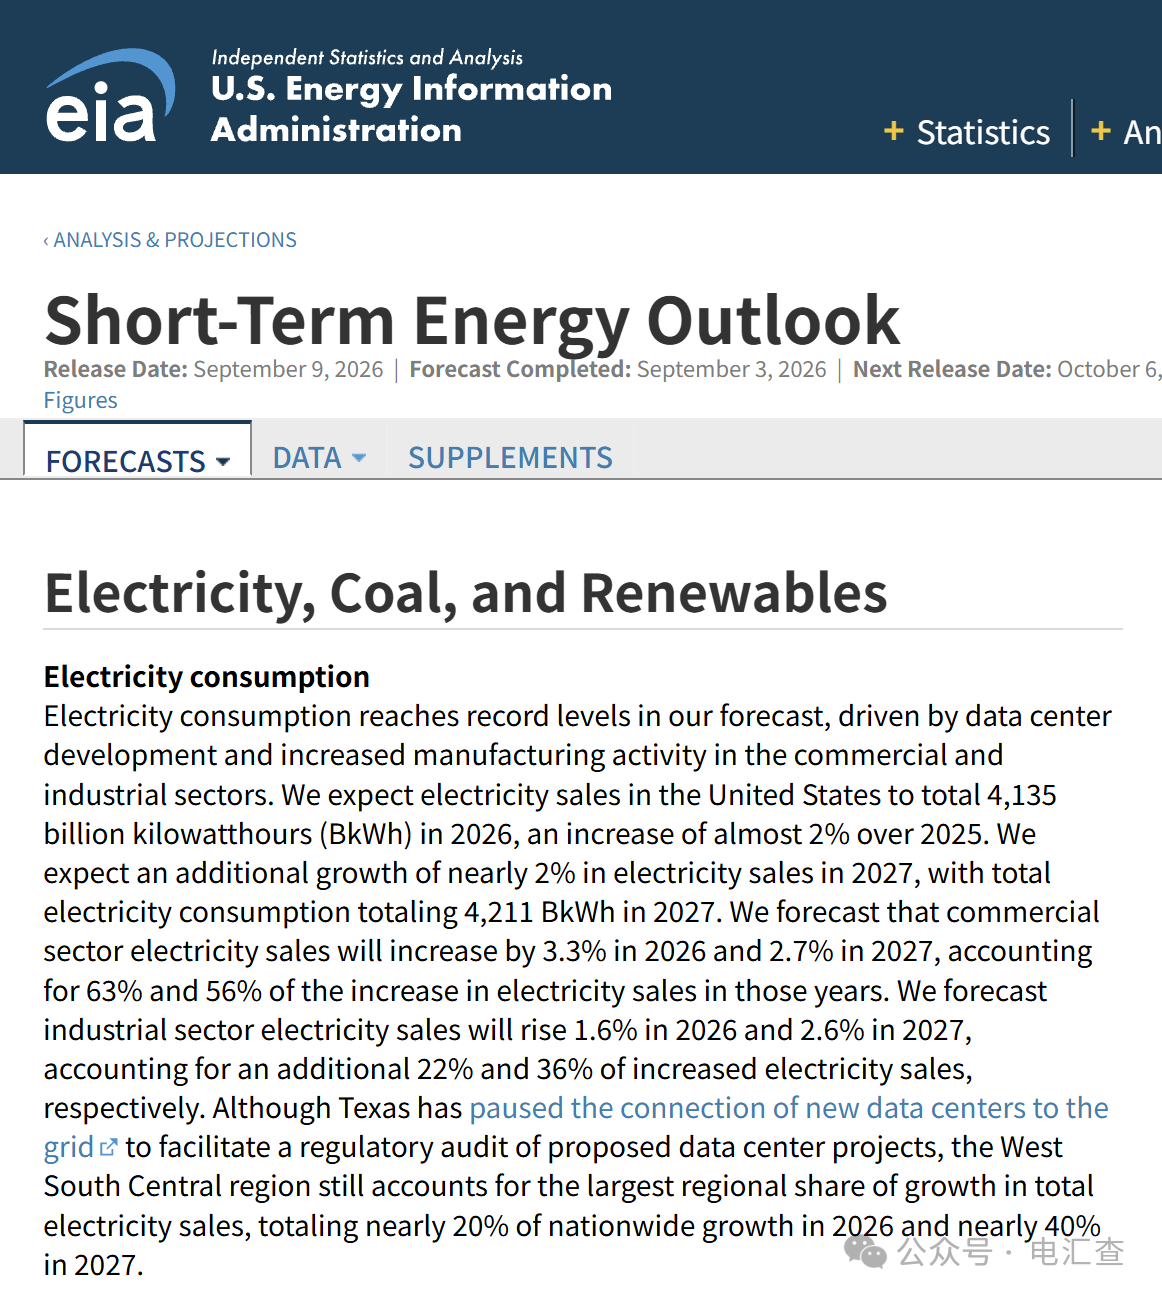
EIA最新预计,美国电力销售量将从2026年的约4.135万亿千瓦时继续增长到2027年的4.211万亿千瓦时,再创历史纪录,数据中心和制造业是重要推动因素。
与此同时,PJM最新一次2028/29容量拍卖价格直接达到325美元/MW-day的价格上限。更夸张的是:
即使价格已经顶到上限,最终采购量仍然比可靠性要求少了6831MW。
这说明“美国缺电”已经不只是资本市场的故事,而开始反映在真实电力市场。
第二,2027年的盈利开始越来越容易计算
2026年很多核电新闻仍然是“签了一份合同”。
到了2027年,市场要开始问:这些合同能贡献多少EBITDA和现金流?
VST已经锁定约94%的2027预计发电量,而CEG的Crane核电站也在向2027年重启推进。
如果2027年初的新一轮全年指引继续上调,市场会从交易“核电叙事”切换成上修EPS。这种行情比单纯概念炒作更加有持续性。
第三,美国政府已经开始真正花钱
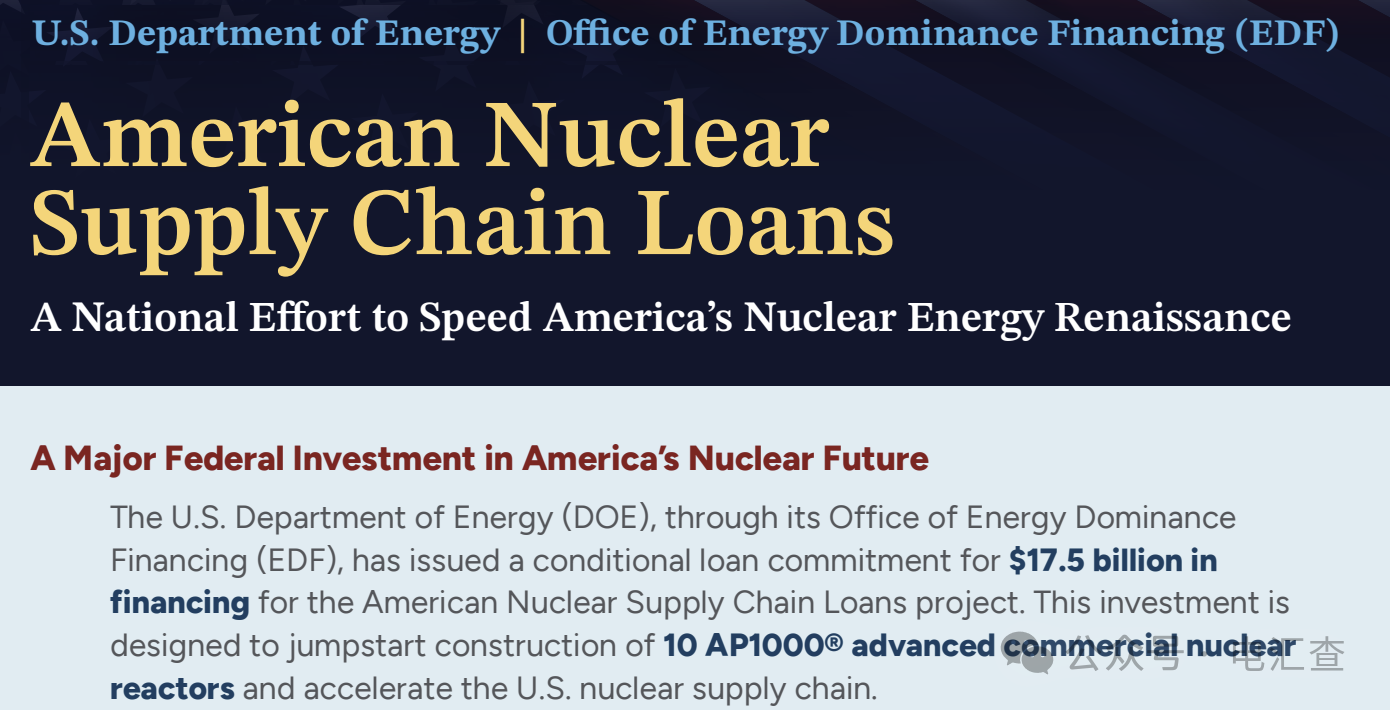
今年6月,美国能源部宣布高达175亿美元的核电供应链融资计划,希望支持最多10座大型商业核反应堆,并提前采购长周期设备。
随后又出现了VST这笔42亿美元核电升级贷款。这说明政策已经从“我们支持核电”变成“钱开始进入项目”。
而真正的建设订单、设备采购、核燃料采购,往往会早于核电站正式投运很多年。
因此BWXT、CCJ、LEU等产业链公司可能会比新反应堆本身更早反映这轮投资周期。
第四,核燃料也在悄悄变紧
美国针对俄罗斯浓缩铀的进口禁令虽然早在2024年8月已经生效,但为避免核电站燃料供应突然中断,法律允许能源部在特定条件下发放临时进口豁免。这些豁免最迟将在2028年1月1日前终止。
值得关注的并不是禁令本身,而是豁免期正在接近尾声。核燃料采购、转化、浓缩和组件制造都需要提前安排,美国公用事业公司不可能等到2027年底才寻找替代供应,因此2027年初可能成为核电运营商加快锁定非俄罗斯铀资源和浓缩服务的关键阶段。
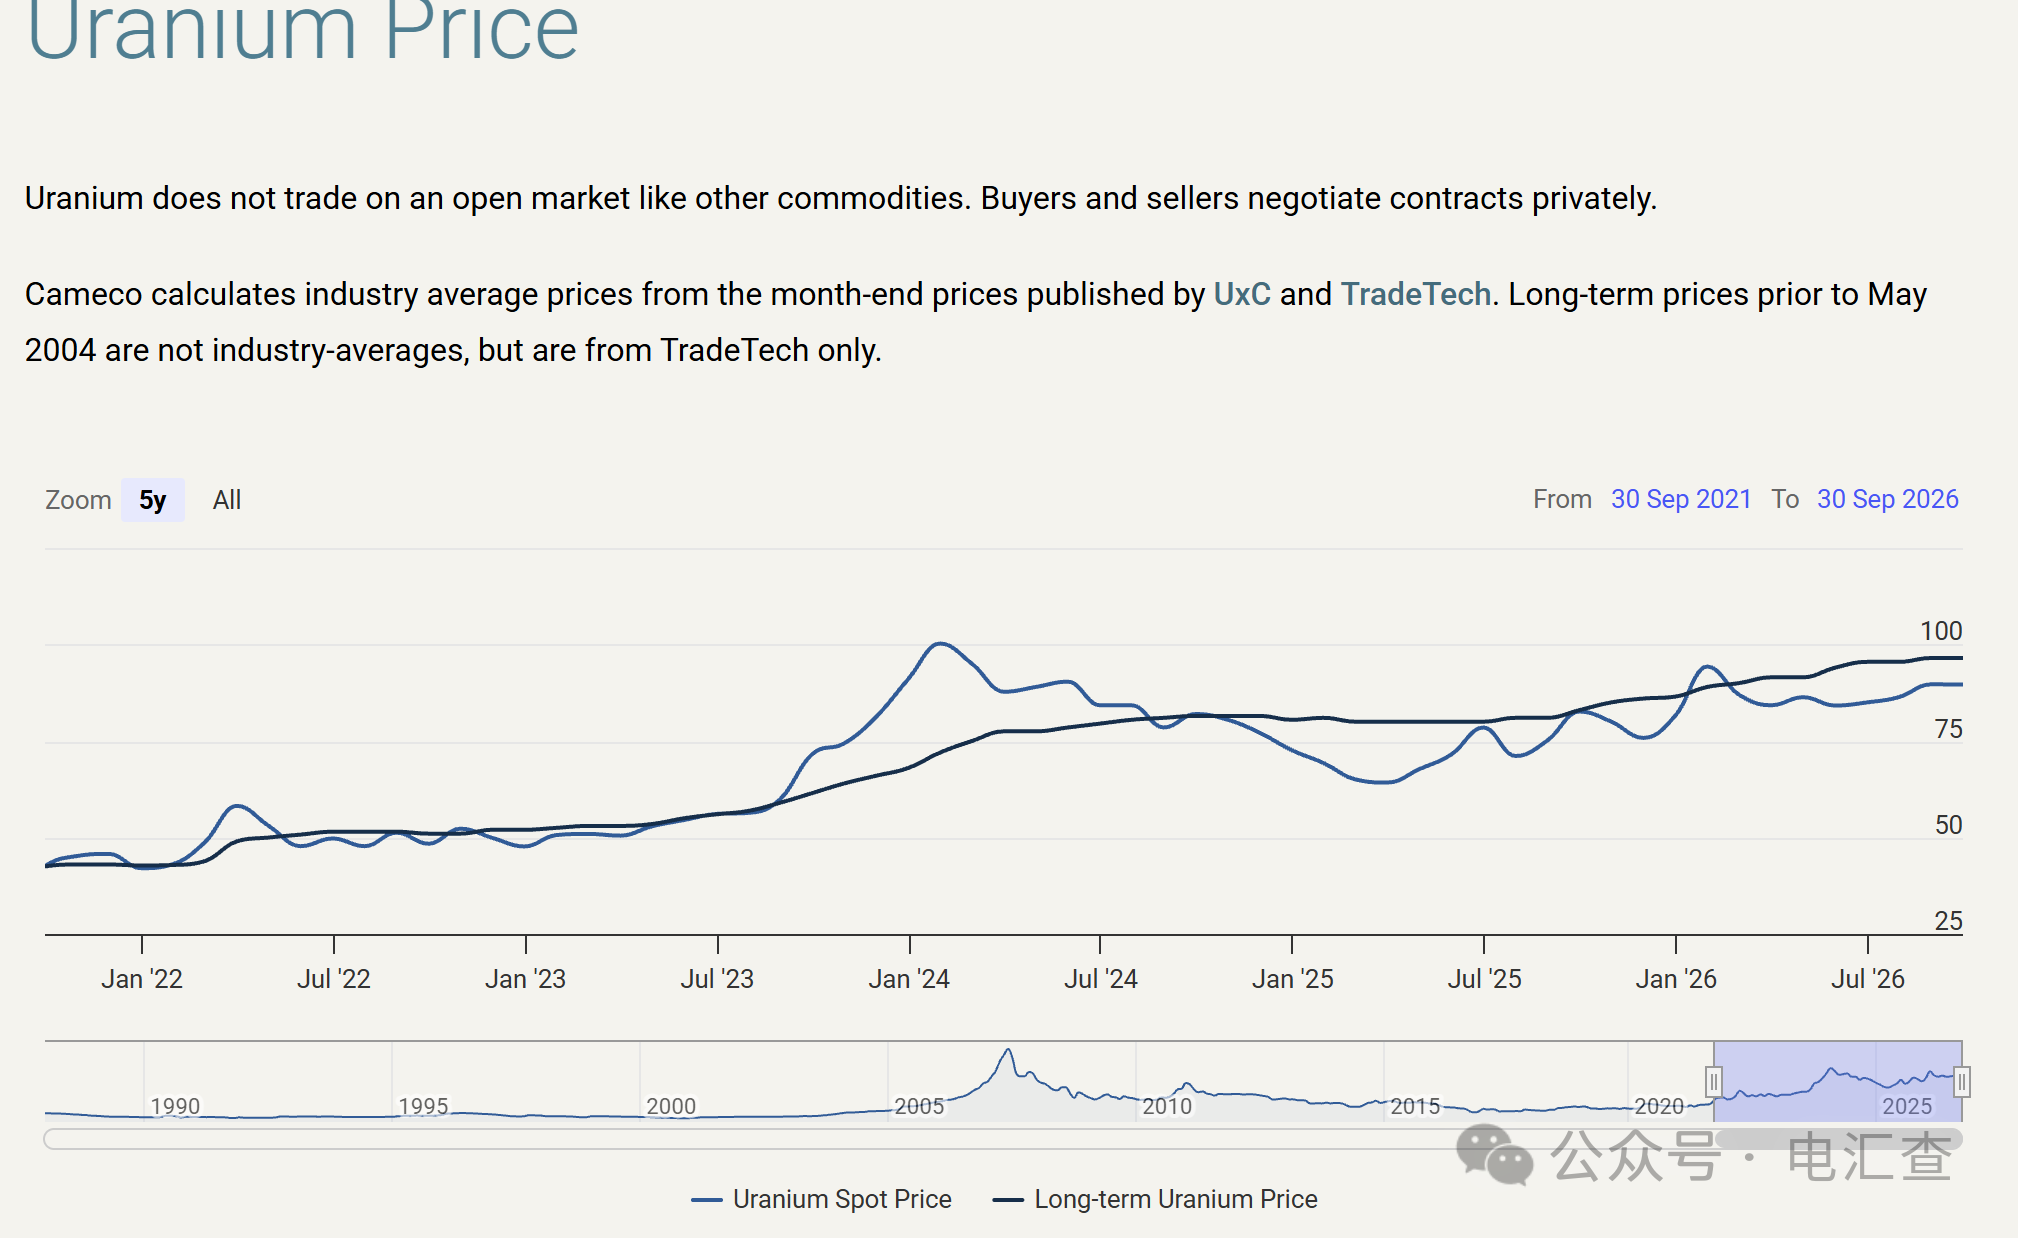
与此同时,铀的长期合同价格已经从2026年1月的89美元/磅上涨到8月的96.50美元,而现货价格并没有同步出现疯狂的投机式上涨。
这其实反而是一个比较健康的信号:真正代表产业需求的长期价格正在走强。
SECTION 06
如果核电有下一轮该怎么选?
如果2027年上半年核电板块再次出现行情,“核电概念股”我个人的大致排序会是:
核心资产:CEG
因为护城河最深、核电资产最稀缺、大客户关系最强,也最适合长期持有。
估值性价比:VST
因为核电规模够大,现金流和27年盈利可见度都不错,估值压力比CEG更低。
高弹性:TLN
因为市值更小、现金流弹性更高,但风险同样更高。
产业链:BWXT、CCJ、LEU
分别对应核电设备、铀资源以及核燃料浓缩。
高风险卫星仓:OKLO、SMR
如果板块进入情绪高潮,这些可能拉升得比较快,但波动也大。
SECTION 07
小结
过去两年,市场交易的是“AI缺电”这个概念。而真正值得关注的阶段,可能现在才开始。
因为市场开始看到:长期PPA签订 → PJM开始缺容量 → 政府真的开始提供数十亿美元融资 → 铀长期价格继续上涨 → 科技公司开始愿意花几十亿美元帮助核电站扩容。换句话说就是:
核电正在从一个AI叙事,逐渐变成一套可以计算的商业模型。
如果2026年下半年是“验证需求”,那么2027年上半年很可能会开始验证:
这些需求能不能真正进入盈利。
这是我目前愿意持续关注CEG和VST的主要原因。
相比先去追逐尚未商业化的下一代核反应堆公司,更稳妥的做法是先持有那些——
已经有核电站、已经能发电,而且越来越多科技巨头在排队向它们买电的公司。
风险提示:本文仅为行业与公司研究记录,不构成任何投资建议。文中合同、财务数据、政策进展及市场价格具有时效性,投资前请以公司公告和官方文件为准。
— END —